Lorsqu’un assureur conteste un sinistre ou propose une indemnisation jugée insuffisante, l’intervention d’un expert assurance auto mandaté par l’assuré modifie le rapport de force technique du dossier. Nous détaillons ici la mécanique de cette intervention, ses implications contractuelles et les points de vigilance que les articles généralistes laissent de côté.
Classement VEI et obligations procédurales de l’assureur
Le classement en véhicule économiquement irréparable (VEI) déclenche une séquence contractuelle précise que l’expert de l’assureur pilote, souvent sans que l’assuré en mesure les conséquences. Quand le coût des réparations dépasse la valeur du véhicule, l’assureur doit proposer une indemnisation en perte totale contre cession du véhicule dans un délai de quinze jours suivant la remise du rapport.
Ce délai de quinze jours n’est pas un usage commercial, c’est une obligation. En pratique, nous observons que de nombreux assurés acceptent la première offre sans vérifier la VRADE (valeur de remplacement à dire d’expert) retenue. L’expert mandaté par la compagnie utilise des bases de données internes dont les critères de décote ne sont pas toujours transparents.
Contester une VRADE sous-évaluée
La contestation ne se résume pas à produire un devis de réparation plus élevé. Les éléments pertinents incluent des annonces comparables réellement disponibles, le détail des options, le kilométrage exact, l’état d’entretien documenté par des factures récentes. Cette approche permet de discuter chaque hypothèse de l’expert adverse plutôt que de rejeter son rapport en bloc.
Un expert d’assuré compétent reconstituera la valeur du véhicule en s’appuyant sur les mêmes référentiels que l’expert de la compagnie, mais en intégrant les éléments que ce dernier a pu écarter. La différence d’indemnisation peut être significative, notamment sur des véhicules récents ou dotés d’options coûteuses.
Expert d’assuré : critères de choix et vérifications contractuelles préalables
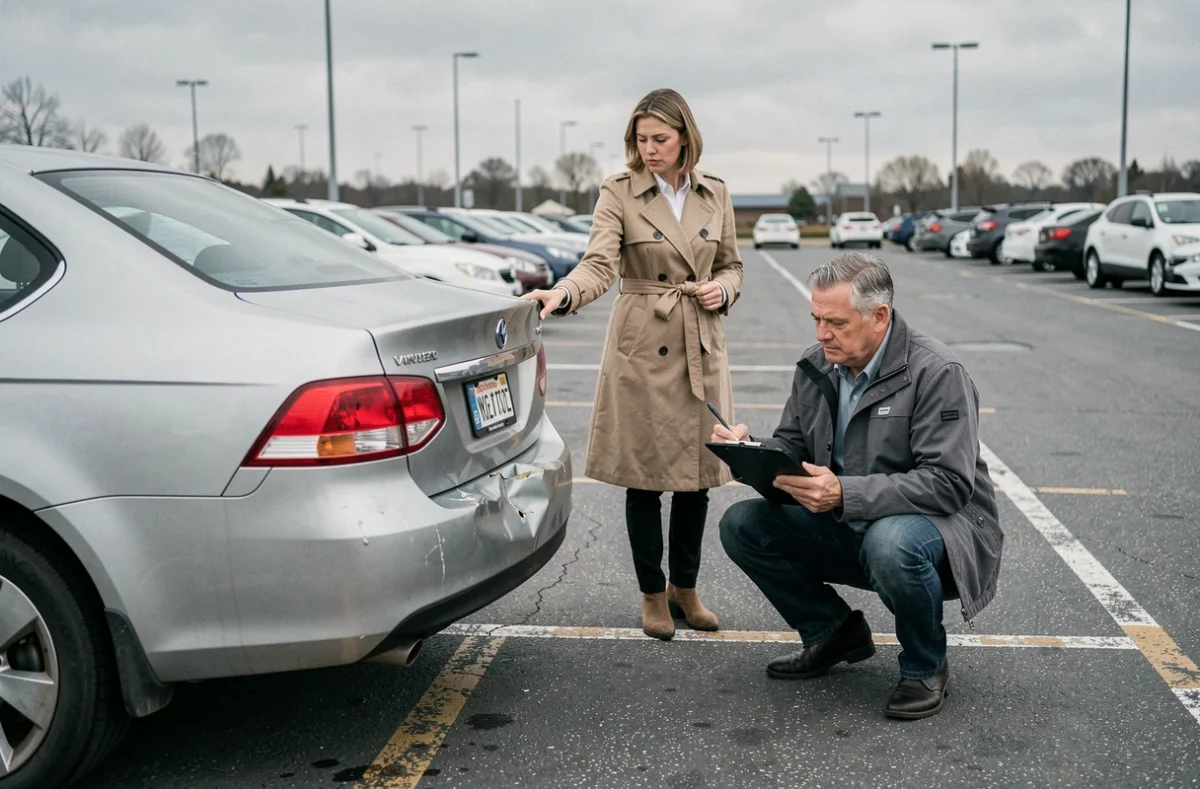
Avant de mandater un professionnel, la première étape consiste à relire les garanties du contrat d’assurance auto en cours. La prise en charge des honoraires d’un expert d’assuré n’est pas automatique. Elle peut figurer dans une garantie de protection juridique ou dans une clause spécifique de prise en charge des frais d’expertise.
Si le contrat ne couvre pas ces frais, l’assuré les supporte intégralement. Nous recommandons de vérifier ce point avant toute démarche pour éviter un investissement non rentable sur un sinistre de faible montant.
Qualification et indépendance de l’expert
L’expert automobile d’assuré doit être inscrit sur la liste des experts en automobile, conformément à la réglementation en vigueur. Cette inscription garantit un niveau de compétence technique. En revanche, elle ne garantit pas l’indépendance vis-à-vis des compagnies d’assurance.
- Vérifier que l’expert ne travaille pas habituellement pour la compagnie adverse sur d’autres dossiers, ce qui créerait un conflit d’intérêts latent.
- Demander le mode de calcul des honoraires avant la mission : forfait, taux horaire ou pourcentage sur le gain obtenu. Chaque formule a des implications différentes sur la motivation de l’expert.
- S’assurer que l’expert accepte de produire un rapport contradictoire complet et non une simple note de contestation, car c’est la qualité du rapport qui pèse en cas de tierce expertise ou de procédure judiciaire.
- Privilégier un professionnel qui intervient régulièrement sur le type de sinistre concerné (incendie, collision, vol avec effraction) plutôt qu’un généraliste.
Honoraires : ce que le contrat peut couvrir
Les honoraires d’un expert d’assuré ne sont pas réglementés. Ils varient selon la complexité du dossier, la valeur du véhicule et la région d’intervention. Le montant représente généralement une fraction de l’enjeu financier du sinistre, mais il peut devenir disproportionné sur des dossiers à faible enjeu.
Les garanties de protection juridique plafonnent souvent la prise en charge des honoraires d’expertise. Vérifier le plafond et les conditions de déclenchement (franchise, seuil minimum de litige) évite les mauvaises surprises une fois la mission lancée.
Déroulement de la contre-expertise et délais à anticiper
La contre-expertise n’est pas une simple visite du véhicule par un second professionnel. C’est une procédure contradictoire qui suit un calendrier précis et dont le résultat conditionne la suite du dossier.
Phase contradictoire
L’expert d’assuré examine le véhicule, analyse le rapport initial de l’expert de la compagnie et rédige un rapport détaillé qui reprend point par point les conclusions contestées. Ce rapport doit être adressé à l’assureur, qui dispose alors d’un délai pour répondre.
Si les deux experts parviennent à un accord, l’indemnisation est ajustée. En cas de désaccord persistant, la tierce expertise devient la prochaine étape procédurale. Un tiers expert, désigné d’un commun accord ou par le juge, tranche le différend. Son avis s’impose aux deux parties dans la plupart des contrats.
Délais réels d’une contestation
Entre le mandat donné à l’expert d’assuré et la résolution du dossier, nous observons des délais qui varient considérablement. Un dossier simple avec un désaccord limité à la VRADE peut se résoudre en quelques semaines. Un dossier complexe impliquant une tierce expertise ou un passage devant le tribunal peut s’étendre sur plusieurs mois.
Le véhicule reste souvent immobilisé pendant toute la durée de la procédure, ce qui engendre des frais annexes (location, perte d’usage) rarement couverts par le contrat d’assurance de base. Ce coût indirect doit entrer dans le calcul de rentabilité de la contestation.
Pièges fréquents lors d’un sinistre contesté en assurance auto
La contestation d’une expertise n’est pas sans risque. Plusieurs erreurs reviennent régulièrement dans les dossiers que nous analysons.
Accepter une indemnisation provisionnelle en signant un accord définitif est la plus courante. Certains assureurs proposent un versement rapide en échange d’une renonciation à toute contestation ultérieure. Signer un tel accord clôt définitivement le dossier, même si l’assuré découvre ensuite que la VRADE était sous-évaluée.
Mandater un expert sans avoir vérifié la couverture contractuelle représente un autre piège classique. Les honoraires restent à la charge de l’assuré si aucune garantie ne les couvre, et le gain obtenu par la contre-expertise peut ne pas compenser cet investissement sur un sinistre de faible valeur.
Le rapport d’expertise initial n’est pas un document figé
L’assuré a le droit de demander communication du rapport d’expertise complet, y compris les annexes techniques et photographiques. Ne pas exercer ce droit, c’est laisser l’expert adverse définir seul les termes du débat.
- Exiger le rapport intégral (pas uniquement la synthèse adressée par l’assureur) avant de décider si une contre-expertise se justifie.
- Vérifier la méthodologie de calcul de la VRADE : base de données utilisée, date des cotations, prise en compte ou non des options et de l’historique d’entretien.
- Documenter l’état du véhicule par des photos horodatées immédiatement après le sinistre, avant toute intervention de l’expert de la compagnie.
Tierce expertise automobile : quand le désaccord persiste
Lorsque l’expert d’assuré et l’expert de la compagnie ne trouvent pas de terrain d’entente, la tierce expertise intervient comme mécanisme de résolution prévu par la plupart des contrats d’assurance auto. Le tiers expert est désigné conjointement par les deux parties, ou à défaut par le président du tribunal compétent.
Le coût de la tierce expertise est généralement partagé entre l’assuré et l’assureur, sauf clause contractuelle contraire. L’avis du tiers expert lie les deux parties dans la majorité des contrats, ce qui en fait une décision quasi définitive hors recours judiciaire.
La qualité du rapport produit par l’expert d’assuré en amont conditionne directement l’issue de la tierce expertise. Un rapport lacunaire ou mal argumenté affaiblit la position de l’assuré face à un expert de compagnie qui maîtrise les standards du secteur.
Faire appel à un expert assurance auto après un sinistre contesté reste une démarche technique qui se prépare en amont. Le formulaire ci-dessous vous permet de décrire votre situation et d’être rappelé gratuitement par un professionnel qualifié, sans engagement de votre part.